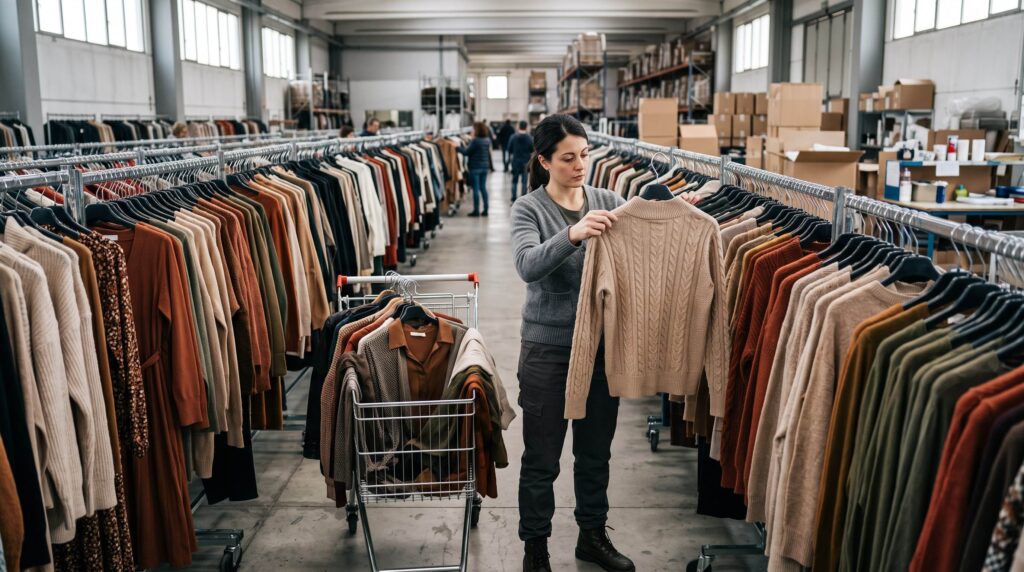
Dentro de un almacén de Prato: qué ocurre de verdad en una jornada de compra al por mayor
8 de agosto de 2026
Estrategia de sourcing
Hay un experimento incómodo que cualquier distribuidor de moda puede hacer en cinco minutos: abrir el catálogo actual de un competidor junto al suyo y contar los modelos que aparecen en ambos. Entre distribuidores que atienden el mismo mercado nacional con producto italiano, el solapamiento suele ser sorprendente, hasta el punto de repetirse las mismas fotografías, facilitadas por el mismo mayorista. La explicación no es el espionaje. Es que ambos negocios compran a los mismos pocos grandes mayoristas, y las mismas fuentes producen las mismas ofertas.
La diferenciación de catálogo, es decir, la capacidad de vender lo que la competencia no puede enseñar, se decide por tanto en la fase de sourcing, antes de diseñar ningún folleto. Es una de las palancas que analizamos en el planteamiento más amplio a favor de abastecerse más allá de un único mayorista de confianza, dentro de nuestra guía principal, y merece un tratamiento propio porque sus costes son los más silenciosos: cuando los catálogos convergen, nada se rompe. Los márgenes simplemente se erosionan, temporada tras temporada, y todos culpan al mercado.
La convergencia es el equilibrio natural de un sourcing concentrado. Los grandes mayoristas son grandes precisamente porque muchos compradores trabajan con ellos, y cada uno de esos compradores recibe propuestas sacadas del mismo stock, condicionadas por las mismas necesidades de rotación y presentadas, a menudo, con las mismas fotos de muestra. Dos distribuidores que nunca se han visto, comprando a los mismos tres mayoristas, acabarán montando catálogos que coinciden en la mayor parte de su contenido sin que ninguno de los dos lo haya decidido.
La dinámica se refuerza sola. Los mayoristas reponen lo que se ha vendido bien para todos, lo que estrecha el siguiente lote de stock hacia artículos probados y de consenso; los compradores ven la oferta ya reducida y eligen dentro de ella, confirmando el patrón. Tras unas cuantas temporadas, el surtido que sobrevive está optimizado para no molestar a nadie: seguro en todas partes, distintivo en ninguna. Cada decisión de compra, por separado, fue razonable. El resultado conjunto es un mercado donde la misma prenda cuelga en el lookbook de todos los competidores.
Los minoristas se dan cuenta antes que los distribuidores. Los dueños de tienda acuden a las mismas ferias, siguen las mismas cuentas y reciben propuestas de varios distribuidores cada temporada, así que los modelos duplicados salen a la luz enseguida en su lado de la mesa, normalmente como argumento de negociación: el mismo vestido está en otra lista, más barato. En ese momento el distribuidor descubre que su catálogo ha sido comparado línea por línea con ofertas que nunca ha visto, construidas con los mismos mayoristas en los que confiaba para ser competitivo.
Cuando dos catálogos contienen los mismos modelos, a la competencia le queda exactamente una dimensión. Los minoristas que comparan distribuidores con artículos idénticos comprarán, racionalmente, a quien cotice más bajo, y ambos distribuidores lo saben, de modo que los precios caen hacia el coste. La relación también se deteriora: un distribuidor cuya oferta se puede duplicar es una lista de precios con logotipo, intercambiable por definición, y los minoristas tratan a los proveedores intercambiables como tales, repartiendo pedidos y apretando condiciones.
El daño se acumula aguas abajo. Los minoristas que tienen los mismos artículos que la tienda de dos calles más allá heredan el mismo problema de cara al consumidor y responden con rebajas, y luego piden al distribuidor que las financie. Mientras tanto, la estructura habitual de margen medio-premium, en torno a 2,5 veces el precio de mayorista, solo se sostiene cuando el producto no es directamente comparable; las prendas idénticas en competencia visible rara vez la mantienen. El sourcing uniforme grava en silencio todos los eslabones de la cadena que toca.
Los datos de margen hacen medible esa erosión. Donde la estructura medio-premium se mantiene, una prenda comprada a 30 € de mayorista se vende al público en torno a 75 €; bajo la presión de la comparación directa, la misma pieza se desliza hacia los 60 € con promociones, y los 15 € perdidos salen del margen total de la cadena sin recibir nada a cambio. Si se multiplica eso por un catálogo y una temporada, el sourcing uniforme cuesta más que cualquier comisión de agencia propuesta jamás.
La alternativa es estructural, no cosmética. El distrito de Prato cuenta con unas 7.000 empresas de moda, con colecciones que rotan cada tres o cuatro semanas y ropa de mujer terminada que suele moverse entre 10 y 45 € de mayorista; los grandes mayoristas a los que compra todo el mundo representan una capa fina y muy transitada de esa oferta. Por debajo trabajan cientos de showrooms especializados más pequeños, casas de punto, fabricantes de vestidos, especialistas en conjuntos coordinados y en prendas de abrigo, cuyo producto la mayoría de los distribuidores extranjeros nunca ve, porque verlo exige estar allí.
Un catálogo construido sobre esa base más amplia, guiado por el briefing de un distribuidor sobre mercados, categorías y estructura de precios, está diferenciado por construcción. Su composición refleja una búsqueda concreta que ningún competidor ha hecho, con proveedores que los competidores no usan y en combinaciones que solo ese briefing generaría. No se puede aplicar ingeniería inversa desde fuera, porque no existe un único mayorista donde se encuentre su contenido reunido.
La exclusividad suele llegar como efecto práctico y no como contrato. Muchos de los showrooms especializados más pequeños del distrito no tienen un canal establecido hacia un mercado extranjero concreto, así que el primer distribuidor que les compre en serio disfruta allí de una exclusividad de facto, sostenida únicamente por el hecho de que sus competidores no saben que ese proveedor existe. Los acuerdos formales pueden llegar cuando los volúmenes lo justifiquen, pero la geografía y el anonimato hacen por sí solos la mayor parte del trabajo de protección.
Para la red de minoristas, un catálogo diferenciado cambia por completo el discurso comercial. El distribuidor deja de vender acceso a un stock al alcance de todos y pasa a vender una selección que no existe en ningún otro lugar del mercado, algo que los minoristas convierten directamente en márgenes más holgados y una salida de producto más limpia en sus propias calles. La relación entre las decisiones de sourcing y la rentabilidad de la red sigue exactamente las líneas descritas en cómo un sourcing más inteligente protege los márgenes a lo largo de la cadena minorista, aplicadas a escala de distribución.
La fidelidad sigue la misma lógica. Un minorista puede sustituir a un distribuidor cuyo catálogo es capaz de reconstruir a partir de otras listas de precios; no puede sustituir fácilmente a la única fuente de un surtido al que responden sus clientes. La diferenciación se convierte así en retención, en compromisos iniciales mayores y en indulgencia ante un tropiezo ocasional, activos comerciales que ningún descuento compra. A ojos de la red, el distribuidor pasa a ser una capacidad y no un simple intermediario.
En términos operativos, la diferenciación es un problema de búsqueda y de acceso, que es justo lo que resuelve una estructura de sourcing local. El scouting se hace según el briefing del distribuidor entre los proveedores especializados del distrito, la selección se realiza en sesiones en directo desde showrooms precualificados y las compras se consolidan en un único envío controlado; en cómo funciona en la práctica el proceso de sourcing se detalla la secuencia. El servicio se cobra al 10 % del valor de compra, con una comisión mínima de 250 € y sin importe mínimo de pedido, de modo que el modelo diferenciado puede probarse con un programa acotado.
La accesibilidad se extiende a los propios proveedores. Los pedidos mínimos del distrito suelen oscilar entre 300 y 500 € por mayorista, con 2 a 12 piezas por modelo, lo que permite a un distribuidor abastecerse en ocho o diez showrooms especializados con un presupuesto de temporada normal y lograr una amplitud que las relaciones directas volverían administrativamente absurda. La diferenciación es real, y la maquinaria que la produce permanece invisible para quien examine el catálogo terminado.
La propia composición se convierte en una firma. Incluso cuando se conocen los proveedores individuales, la combinación concreta que genera un briefing, esta casa de punto con aquel fabricante de vestidos, estos niveles de precio en estas proporciones, es única del distribuidor que la encargó. Los competidores necesitarían el mismo briefing, el mismo conocimiento del territorio y la misma temporada para reproducirla, lo que es otra forma de decir que no pueden. Los catálogos convergen cuando el sourcing es compartido; divergen automáticamente cuando tiene autor.
A diferencia de un descuento, que vuelve a cero en cada negociación, la diferenciación se acumula. Cada temporada de sourcing diferenciado refuerza la identidad del distribuidor en su mercado, enseña a su red a esperar lo que los demás no tienen y enriquece el briefing que guía la siguiente búsqueda. Los competidores pueden copiar un modelo que han visto; no pueden copiar una posición de sourcing construida sobre decenas de proveedores que no saben nombrar.
La acumulación también pasa por los datos. Cada temporada diferenciada genera resultados de venta sobre artículos que la competencia nunca probó, datos propios sobre el mercado del distribuidor que ningún rival puede comprar ni deducir. El briefing se afina con información que no existe en ningún otro sitio, lo que vuelve a ampliar la distancia la temporada siguiente. Las ventajas de precio se esfuman en cuanto se igualan; las ventajas de información se profundizan precisamente porque no pueden observarse.
La diferenciación de catálogo es, en el fondo, la respuesta a la amenaza más silenciosa de la distribución: volverse comparable. Los grandes mayoristas seguirán abasteciendo a quien haga cola en sus mostradores, y los catálogos de esos compradores seguirán pareciéndose entre sí. El distrito que hay detrás es lo bastante amplio para cualquier distribuidor que decida que su oferta debe ser solo suya.
8 de agosto de 2026
6 de agosto de 2026
4 de agosto de 2026
Moda italiana al por mayor, seleccionada y directa a tu bandeja de entrada.
¿Cómo podemos ayudarte?
Descubre nuestros servicios